Métodos de ahorro: semanal, quincenal o mensual

Ahorrar cada semana, quincena o mes puede llevarte a tus metas; lo importante es elegir una frecuencia que coincida con tus ingresos y puedas mantener. Compara métodos y elige el más sencillo para ti.


properties.alt

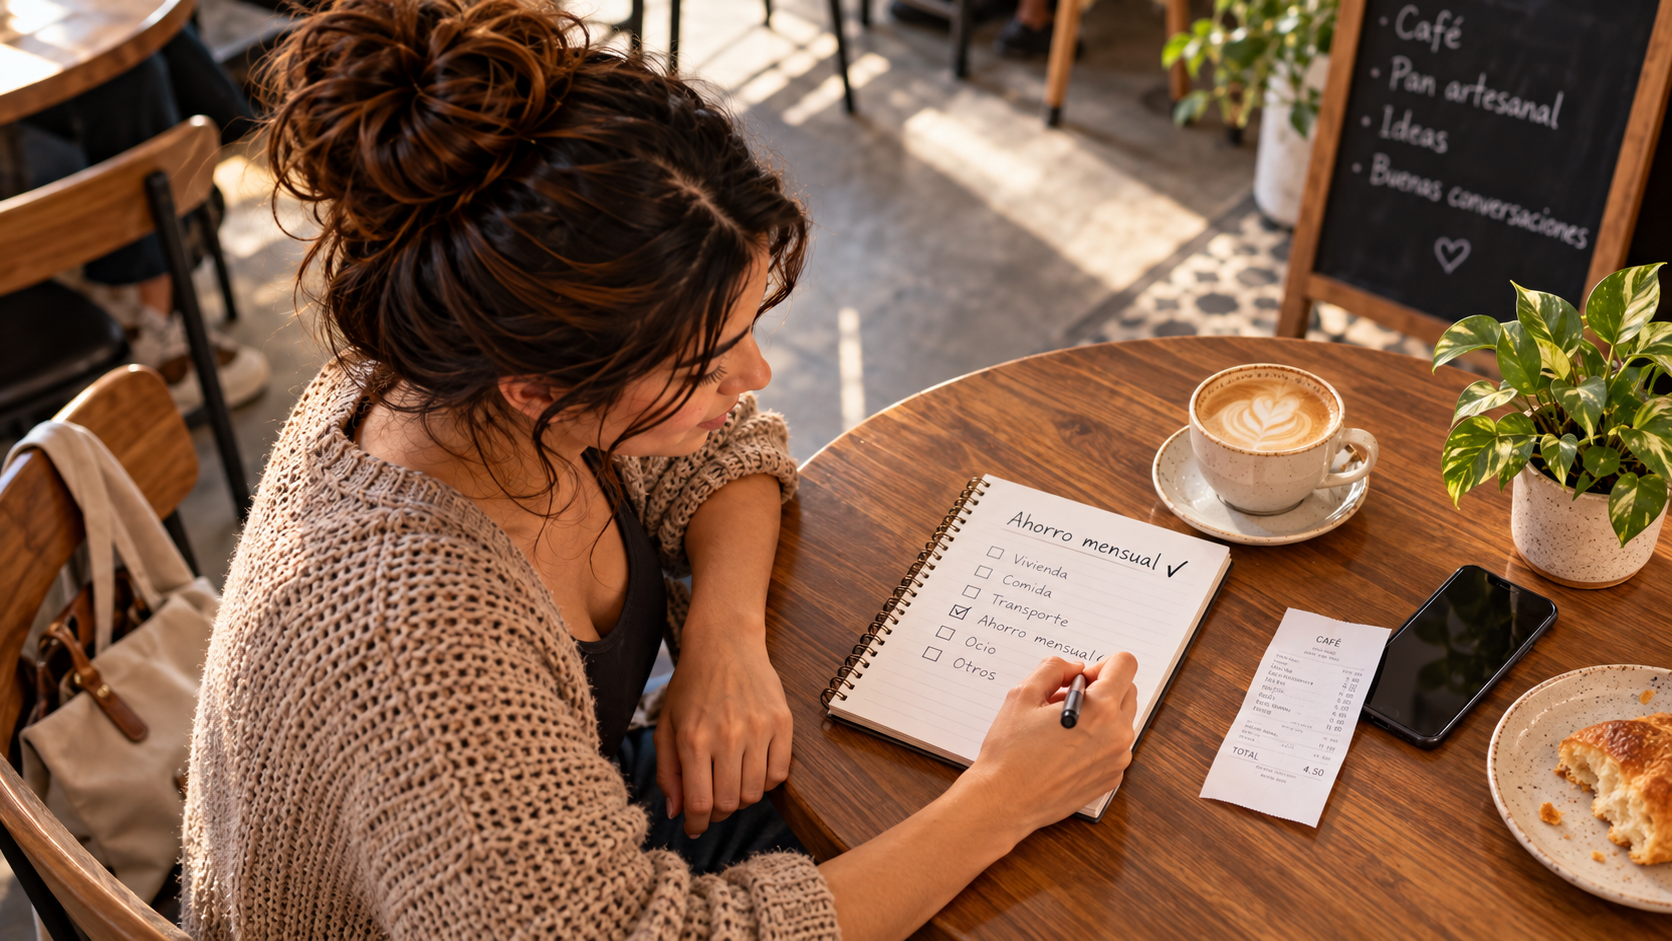
Una meta de ahorro puede dividirse de muchas maneras. Algunas personas prefieren guardar una cantidad cada semana, otras lo hacen cuando reciben su quincena y otras separan dinero una sola vez al mes.

Ningún método es automáticamente superior. La mejor frecuencia suele ser aquella que coincide con la manera en que recibes tus ingresos y administras tus gastos.

La clave está en que el sistema pueda mantenerse durante suficiente tiempo.

El ahorro semanal convierte metas grandes en cantidades pequeñas

Antes de buscar rendimiento


Ahorrar poco con mayor frecuencia puede sentirse más sencillo

Supongamos que quieres juntar aproximadamente $26,000 durante un año.

Podrías separar:

$500 cada semana.

Después de 52 semanas habrías aportado:

$26,000.

La ventaja psicológica es que $500 puede sentirse más manejable que separar más de $2,000 de una sola vez cada mes.

Este sistema puede funcionar especialmente bien para personas cuyos ingresos también llegan semanalmente.

Una frecuencia mayor requiere mayor seguimiento

La desventaja es que tendrás más movimientos durante el año.

Si todo se hace manualmente, olvidar algunas semanas puede romper el ritmo.

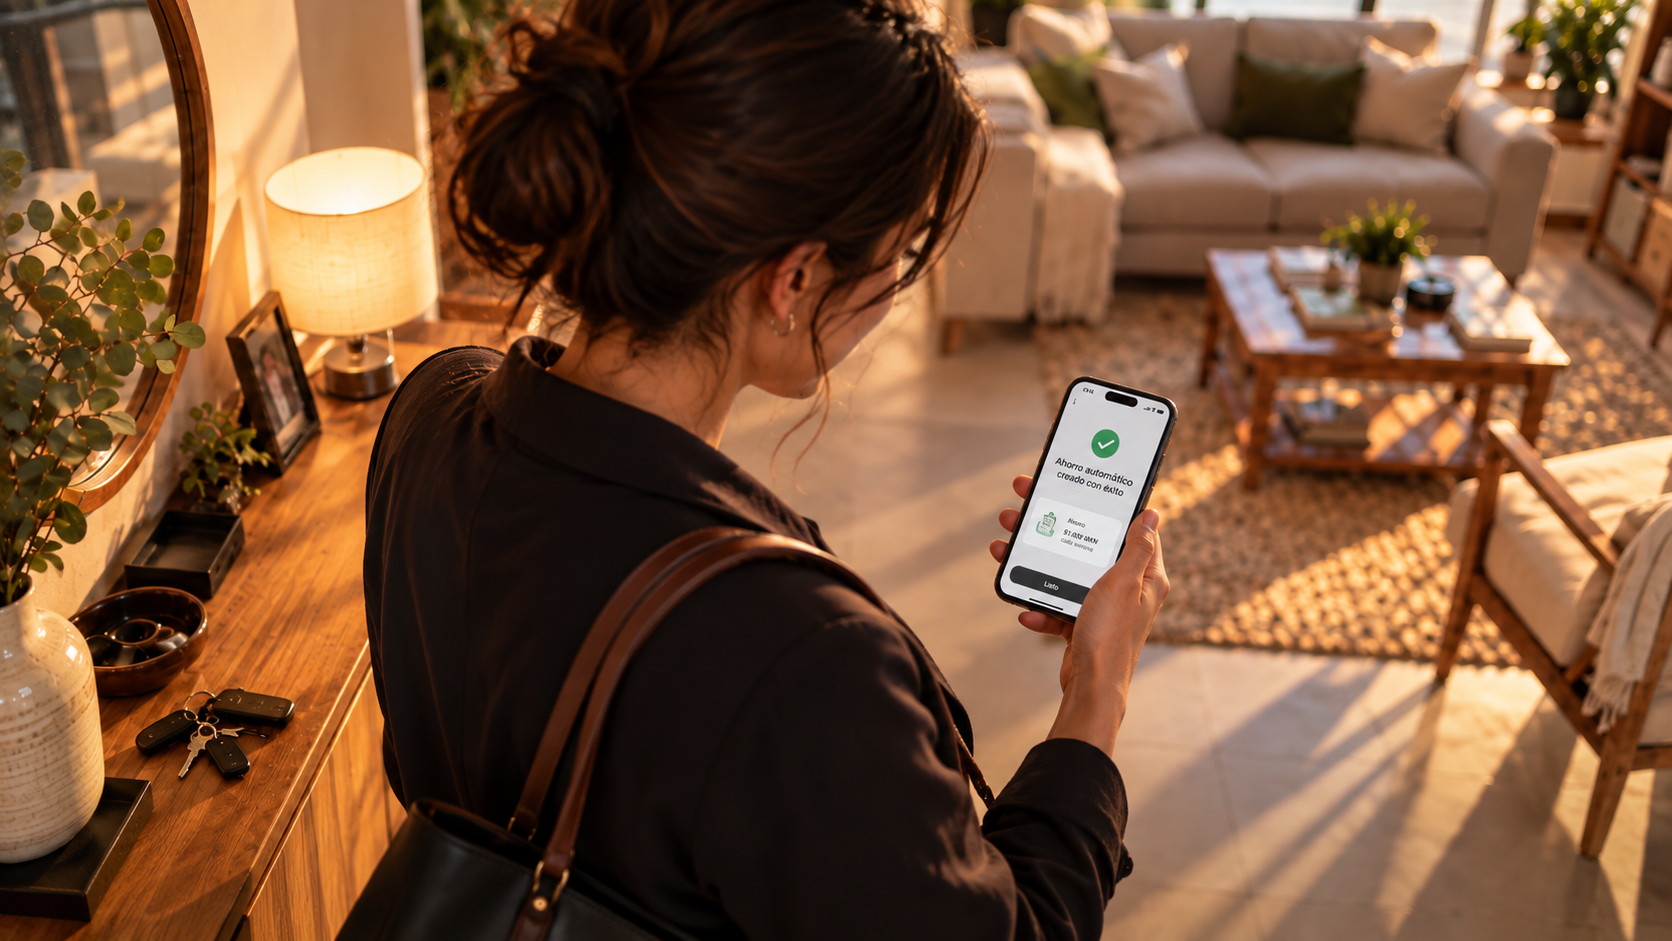
Automatizar las aportaciones puede solucionar parte de este problema.

La frecuencia solamente ayuda cuando el sistema realmente se ejecuta.

El ahorro quincenal puede adaptarse bien a la nómina

El ahorro quincenal


Puedes ahorrar inmediatamente después de recibir tu ingreso

Si recibes $12,000 por quincena y decides ahorrar 10%, separarías:

$1,200 cada quincena.

En 24 quincenas serían:

$28,800.

Hacerlo inmediatamente después de recibir el ingreso reduce la posibilidad de gastar primero y ahorrar después.

Además, el movimiento coincide con un momento en el que sabes que existe dinero disponible.

Puedes utilizar una quincena para diferentes objetivos

Algunas personas distribuyen sus metas entre pagos.

Por ejemplo, una aportación puede destinarse principalmente al fondo de emergencia y otra a vacaciones.

Sin embargo, tampoco es necesario complicar demasiado el sistema.

Un método sencillo que se cumple suele ser mejor que uno perfecto sobre el papel que resulta difícil mantener.

Ahorrar mensualmente puede simplificar la administración

Ahorrar mensualmente


Una sola aportación facilita el seguimiento

Si ganas mensualmente, separar una cantidad después de recibir tus ingresos puede ser lo más natural.

Supongamos que ahorras:

$3,000 al mes.

En un año habrás aportado:

$36,000.

Puedes programar el movimiento cerca de tu fecha de pago y revisar el avance una vez al mes.

La simplicidad puede ser una ventaja importante.

La mejor frecuencia es la que coincide con tu flujo de dinero

Una persona que cobra semanalmente puede encontrar incómodo esperar al final del mes.

Una persona que recibe ingresos mensuales puede no obtener ninguna ventaja real de dividir artificialmente su ahorro en cuatro movimientos.

Por eso la frecuencia no debería elegirse porque alguien en internet dijo que existe un método perfecto.

Observa cuándo recibes ingresos.

Identifica cuánto puedes separar.

Automatiza cuando sea posible.

Después mantén el sistema.

Al final, ahorrar $3,000 mensuales, aproximadamente $1,500 por quincena o una cantidad semanal equivalente puede acercarte a un resultado similar.

La verdadera diferencia aparece en cuál de esos métodos eres capaz de repetir durante todo el año.

Redacción Hey Banco

Redacción Hey Banco

Equipo editorial de Hey Banco

Última actualización: 31 de julio de 2026


Más sobre consejos y vida financiera

Consejos y vida financiera

05 de oct de 2026

Cómo crear una meta de ahorro y calcular cuánto guardar cada mes

Consejos y vida financiera

05 de oct de 2026

Fondo de emergencia: cuánto debes ahorrar y dónde guardarlo

Consejos y vida financiera

05 de oct de 2026

¿Dónde guardar tus ahorros para que generen rendimientos?