Un fondo de emergencia ofrece respaldo ante imprevistos y evita depender de crédito. Calcula tus gastos esenciales, elige un monto adecuado y constrúyelo gradualmente en un lugar accesible y separado.
Una reparación del automóvil, una pérdida temporal de ingresos, una emergencia familiar o un gasto médico inesperado pueden transformar rápidamente un presupuesto que parecía estable. El problema no siempre es que el gasto sea enorme. Muchas veces es simplemente que llega en un momento en el que no existe dinero disponible para enfrentarlo.
El fondo de emergencia busca reducir ese riesgo. Es dinero reservado específicamente para situaciones imprevistas y su principal función no es generar el máximo rendimiento posible, sino ofrecer una fuente de liquidez que evite depender inmediatamente del crédito.
Supongamos que tus gastos indispensables son:
Renta, $8,000; alimentos, $4,000; servicios, $1,500; transporte, $2,000; seguros y otras obligaciones esenciales, $2,500.
En total necesitarías aproximadamente:
$18,000 mensuales.
A partir de esa cantidad puedes construir diferentes escenarios.
Tres meses representarían:
$54,000.
Seis meses:
$108,000.
No existe una cifra universal adecuada para todas las personas. La cantidad depende de la estabilidad de tus ingresos, responsabilidades, personas que dependen de ti y otros factores.
Una persona con ingresos altamente variables puede necesitar un margen diferente al de alguien con ingresos relativamente estables.
También cambia si eres responsable económicamente de otras personas.
El objetivo no debería ser perseguir una regla rígida.
Las referencias de varios meses de gastos pueden servir como punto de partida, pero necesitas adaptarlas a tu situación.
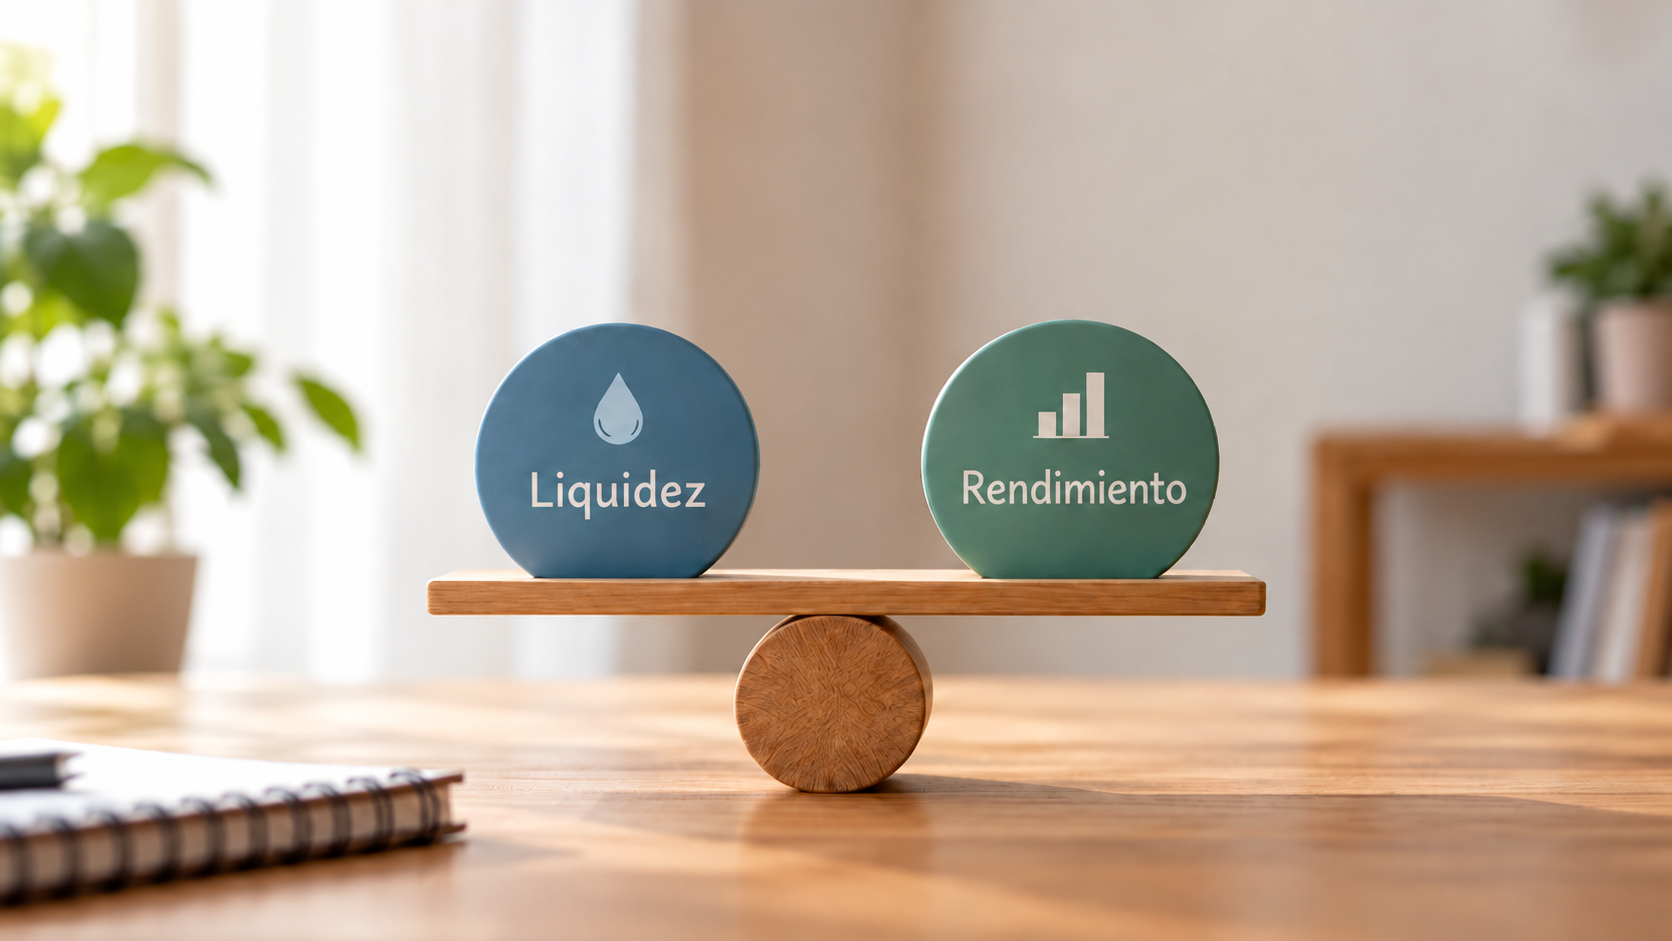
Imagina que consigues una alternativa que ofrece un rendimiento atractivo, pero el dinero estará comprometido durante un periodo incompatible con tus necesidades.
Si mañana necesitas $20,000, el rendimiento deja de ser la prioridad.
Por eso un fondo de emergencia requiere acceso razonablemente rápido.
Esto no significa necesariamente que todo deba permanecer sin generar nada. Significa que cualquier alternativa debe evaluarse primero por su liquidez y seguridad antes que por su rendimiento potencial.
Si tienes $70,000 en la misma cuenta desde la que pagas restaurantes, entretenimiento y compras, puede ser fácil interpretar el saldo completo como dinero disponible.
Separar el fondo crea una barrera mental.
Sabes que existe, pero también sabes que no forma parte de tu presupuesto cotidiano.
Esto ayuda a reservarlo para su verdadera función.
Si tu objetivo final son $90,000, observar esa cantidad puede ser desmotivador.
Puedes dividir el proceso.
Primero intenta reunir $10,000.
Después un mes completo de gastos.
Luego dos meses.
Posteriormente continúa hasta llegar al nivel que consideres apropiado.
Si ahorras $3,000 mensuales, después de un año habrás aportado $36,000, sin considerar posibles rendimientos.
Usar el fondo durante una verdadera emergencia no significa que el plan falló.
Significa que cumplió su función.
Si necesitaste retirar $15,000 para resolver un imprevisto, después puedes establecer un plan para recuperar esa cantidad.
El fondo de emergencia no está diseñado para presumir un saldo.
Está diseñado para darte tiempo y opciones cuando algo inesperado ocurre.
Su verdadero rendimiento puede no aparecer solamente como intereses.
También puede aparecer en forma de deuda que no tuviste que contratar, pagos que pudiste seguir realizando y tranquilidad para tomar decisiones sin actuar bajo presión.
Redacción Hey Banco Equipo editorial de Hey Banco Última actualización: 31 de julio de 2026 |
05 de oct de 2026
Lee aquí la nota
05 de oct de 2026
Lee aquí la nota
05 de oct de 2026
Lee aquí la nota