Una meta de ahorro se vuelve clara cuando defines cuánto necesitas, para cuándo y cuánto puedes aportar. Calcula la cuota periódica, prioriza objetivos y ajusta el plan a tu presupuesto real cada mes.
“Quiero ahorrar $100,000” puede sonar como una meta difícil cuando hoy tienes solamente unos cuantos miles. Sin embargo, una meta financiera cambia cuando dejas de observar únicamente la cifra final y comienzas a dividirla entre el tiempo disponible.
Crear una meta de ahorro consiste precisamente en responder tres preguntas: cuánto necesitas, cuándo lo necesitas y cuánto puedes aportar periódicamente.
Con esos elementos puedes saber si tu objetivo actual es realista o si necesitas ajustar el monto, el plazo o tu capacidad de ahorro.
Supongamos que quieres reunir $60,000.
Eso todavía no es suficiente para construir un plan.
Si quieres conseguirlos en cinco años, el esfuerzo requerido será muy diferente de intentar conseguirlos en seis meses.
Imagina que tienes 12 meses.
Sin considerar rendimientos:
$60,000 ÷ 12 = $5,000 mensuales.
Ahora sabes exactamente qué implica tu objetivo.
Si ganas $15,000 mensuales y tus gastos indispensables son elevados, quizá $5,000 no sea viable.
Entonces puedes aumentar el plazo o reducir la meta.
Si recibes ingresos quincenalmente, una meta mensual puede dividirse.
Para juntar $24,000 en un año:
$24,000 ÷ 12 = $2,000 al mes.
Eso equivale aproximadamente a:
$1,000 por quincena.
Pensarlo de esta manera puede facilitar la organización porque el ahorro ocurre al mismo ritmo que tus ingresos.
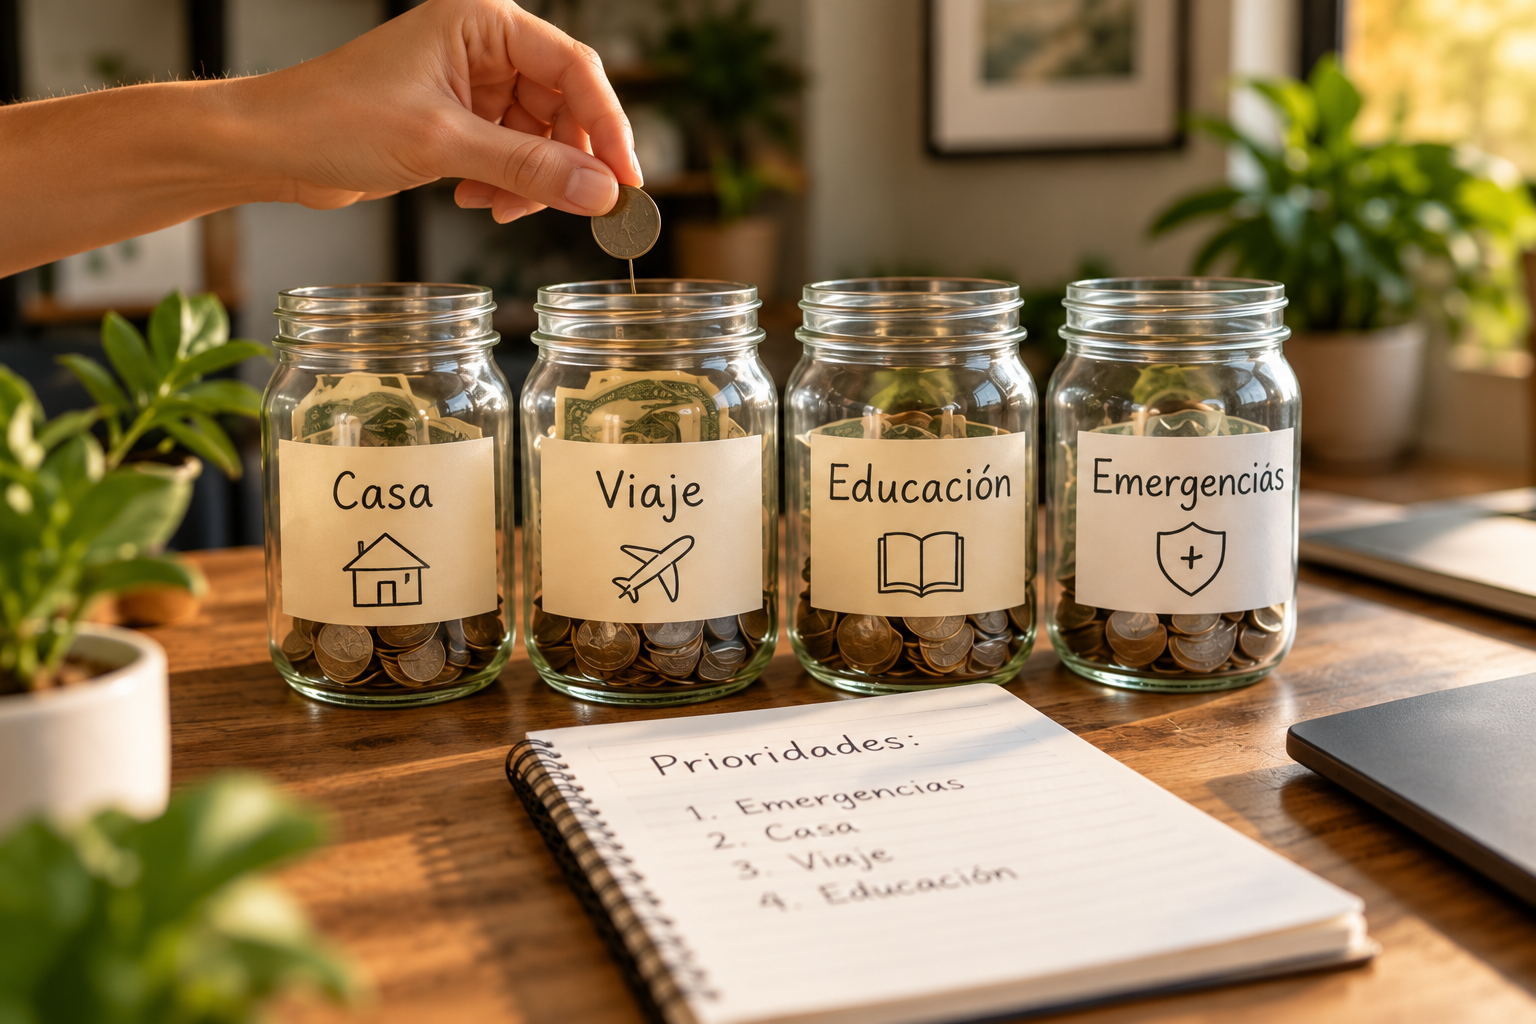
Imagina que puedes ahorrar $4,000 mensuales y tienes cinco metas.
Si repartes $800 en cada una, todas avanzarán lentamente.
En algunos casos puede resultar más práctico priorizar.
Quizá $3,000 puedan destinarse a construir primero un fondo de emergencia y $1,000 a una meta secundaria.
Una vez alcanzado el primer objetivo, esos $3,000 pueden redirigirse.
La planeación financiera también consiste en decidir qué ocurre primero.
No conviene establecer una aportación tan agresiva que cada mes termines utilizando crédito para cubrir necesidades básicas.
Si ahorrar $5,000 te obliga posteriormente a financiar $3,000 de gastos cotidianos, el sistema necesita revisarse.
Una meta efectiva debe poder mantenerse.
Esto puede implicar comenzar con menos y aumentar después.
Aguinaldo, bonos, devolución de impuestos u otros ingresos extraordinarios pueden utilizarse parcialmente para adelantar una meta.
Supongamos que necesitas ahorrar $36,000 durante un año.
Originalmente serían $3,000 mensuales.
Pero si recibes $6,000 adicionales y decides destinarlos a la meta, quedan $30,000 por reunir.
Eso puede reducir la presión sobre los meses restantes.
Quizá comenzaste queriendo comprar algo dentro de ocho meses y después descubriste que necesitas más tiempo.
Modificar el plazo puede ser una decisión financiera responsable.
Lo importante es entender qué cambió y ajustar el cálculo.
Una meta de ahorro funciona mejor cuando deja de ser simplemente un deseo.
Define una cantidad.
Ponle una fecha.
Divide el objetivo entre los periodos disponibles.
Después compara la aportación necesaria con tu presupuesto real.
Cuando haces esto, $60,000 dejan de ser una cifra enorme que algún día esperas conseguir.
Se convierten en una serie de decisiones pequeñas que sabes exactamente cuándo ejecutar.
Redacción Hey Banco Equipo editorial de Hey Banco Última actualización: 31 de julio de 2026 |
05 de oct de 2026
Lee aquí la nota
05 de oct de 2026
Lee aquí la nota
05 de oct de 2026
Lee aquí la nota