Elegir dónde guardar tus ahorros depende de cuándo podrías necesitar el dinero. Compara liquidez, condiciones y rendimiento para escoger una alternativa acorde con tu meta, no solo una tasa atractiva.
Ahorrar $50,000 requiere esfuerzo. Después de conseguirlos aparece una segunda pregunta: ¿dónde deberías mantener ese dinero?
Dejar todos tus ahorros en un lugar que no genera rendimiento puede significar renunciar a una oportunidad de crecimiento. Pero perseguir la tasa más alta sin considerar disponibilidad, riesgo y horizonte también puede ser un error.
La decisión depende principalmente de para qué necesitas el dinero y cuándo podrías utilizarlo.
Supongamos que tienes $60,000 destinados exclusivamente a cubrir imprevistos.
Si pierdes temporalmente tus ingresos o aparece un gasto importante, necesitarás acceder a esos recursos.
En este caso, la liquidez tiene un valor enorme.
Una alternativa que ofrece un rendimiento mayor pero dificulta disponer del dinero podría no ser adecuada para todo tu fondo.
Por eso la tasa no debería ser la primera pregunta.
La primera debería ser:
¿Cuándo podría necesitar este dinero?
Ahora imagina que tienes otros $40,000 destinados a una compra que realizarás dentro de ocho meses.
La situación cambia.
Sabes aproximadamente cuándo utilizarás el dinero y puedes evaluar alternativas compatibles con ese horizonte.
Dependiendo de tus necesidades y del producto, podrías analizar cuentas que generen rendimiento, instrumentos de ahorro o inversiones con vencimientos alineados con tu objetivo.
Dos alternativas pueden ofrecer rendimientos diferentes.
Una puede permitirte disponer de los recursos bajo condiciones más flexibles.
La otra puede requerir mantenerlos durante determinado plazo.
Elegir la segunda solamente porque paga más puede ser un error si necesitas retirar anticipadamente.
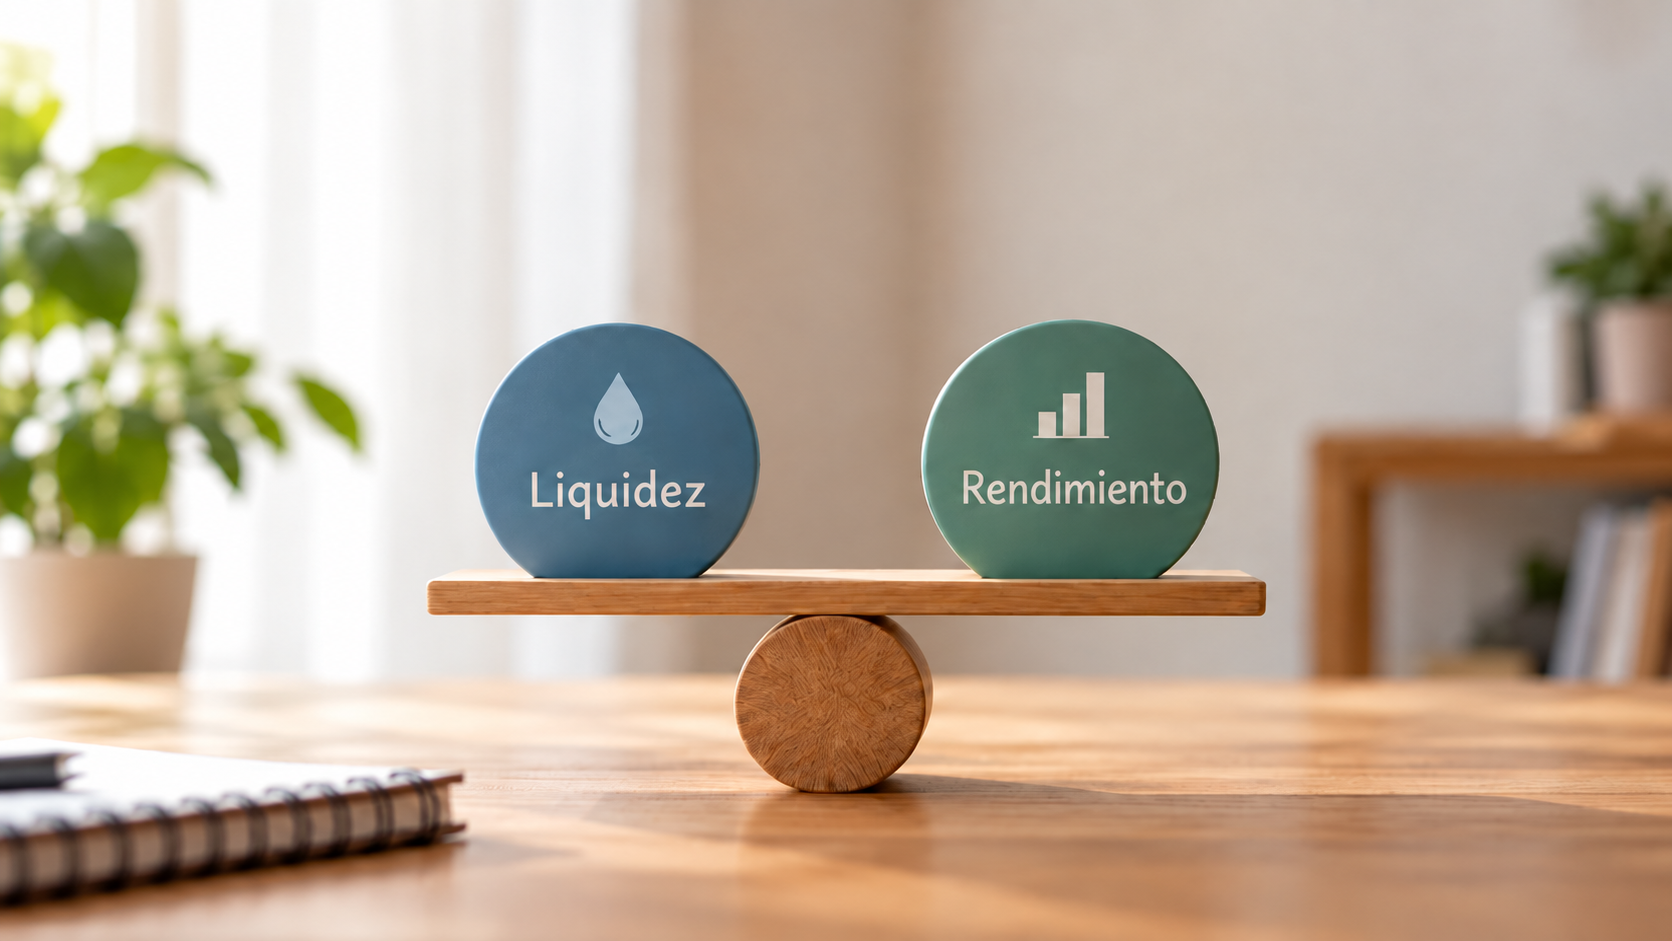
La diferencia de rendimiento debería evaluarse junto con la disponibilidad.
Supongamos que guardas $100,000 durante varios años y no generan ningún rendimiento.
El saldo nominal seguirá siendo $100,000.
Pero si los precios aumentan durante ese periodo, probablemente podrás comprar menos con ellos.
Eso no significa que debas invertir agresivamente todos tus ahorros.
Significa que vale la pena preguntarte si parte del dinero puede generar rendimiento sin comprometer la función para la que fue reservado.
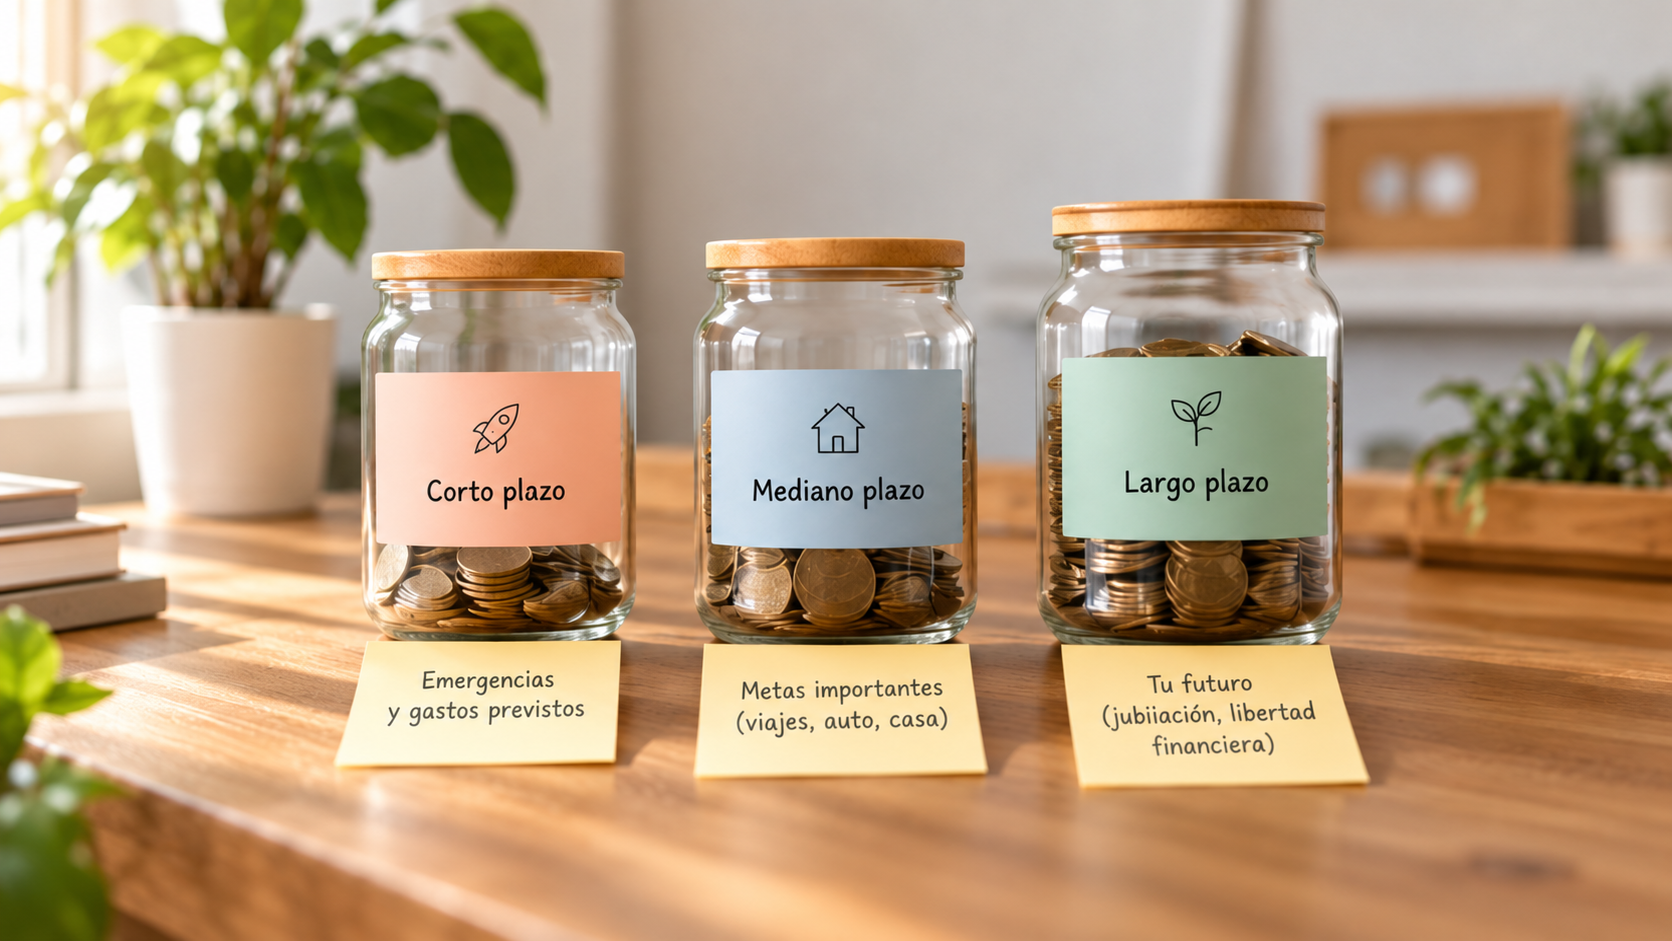
Una estrategia puede consistir en separar el dinero según su horizonte.
Una parte puede mantenerse con alta disponibilidad.
Otra puede destinarse a metas de corto o mediano plazo.
Los recursos que no necesitarás durante mucho tiempo pueden evaluarse bajo una estrategia diferente.
La proporción depende completamente de tu situación.
Lo importante es evitar tratar todos los pesos como si tuvieran exactamente la misma función.
Antes de mover tus ahorros, revisa cómo se calcula el rendimiento, cuándo puedes retirar, qué costos pueden existir, qué protección corresponde al producto y cuáles son sus condiciones.
También considera el tratamiento fiscal aplicable.
El lugar adecuado para tus ahorros no necesariamente será el que muestre la cifra más grande en publicidad.
Será aquel que combine rendimiento, disponibilidad y características compatibles con tu objetivo.
Porque hacer crecer tus ahorros es importante.
Pero poder utilizarlos cuando realmente los necesitas también lo es.
Redacción Hey Banco Equipo editorial de Hey Banco Última actualización: 31 de julio de 2026 |
05 de oct de 2026
Lee aquí la nota
05 de oct de 2026
Lee aquí la nota
05 de oct de 2026
Lee aquí la nota