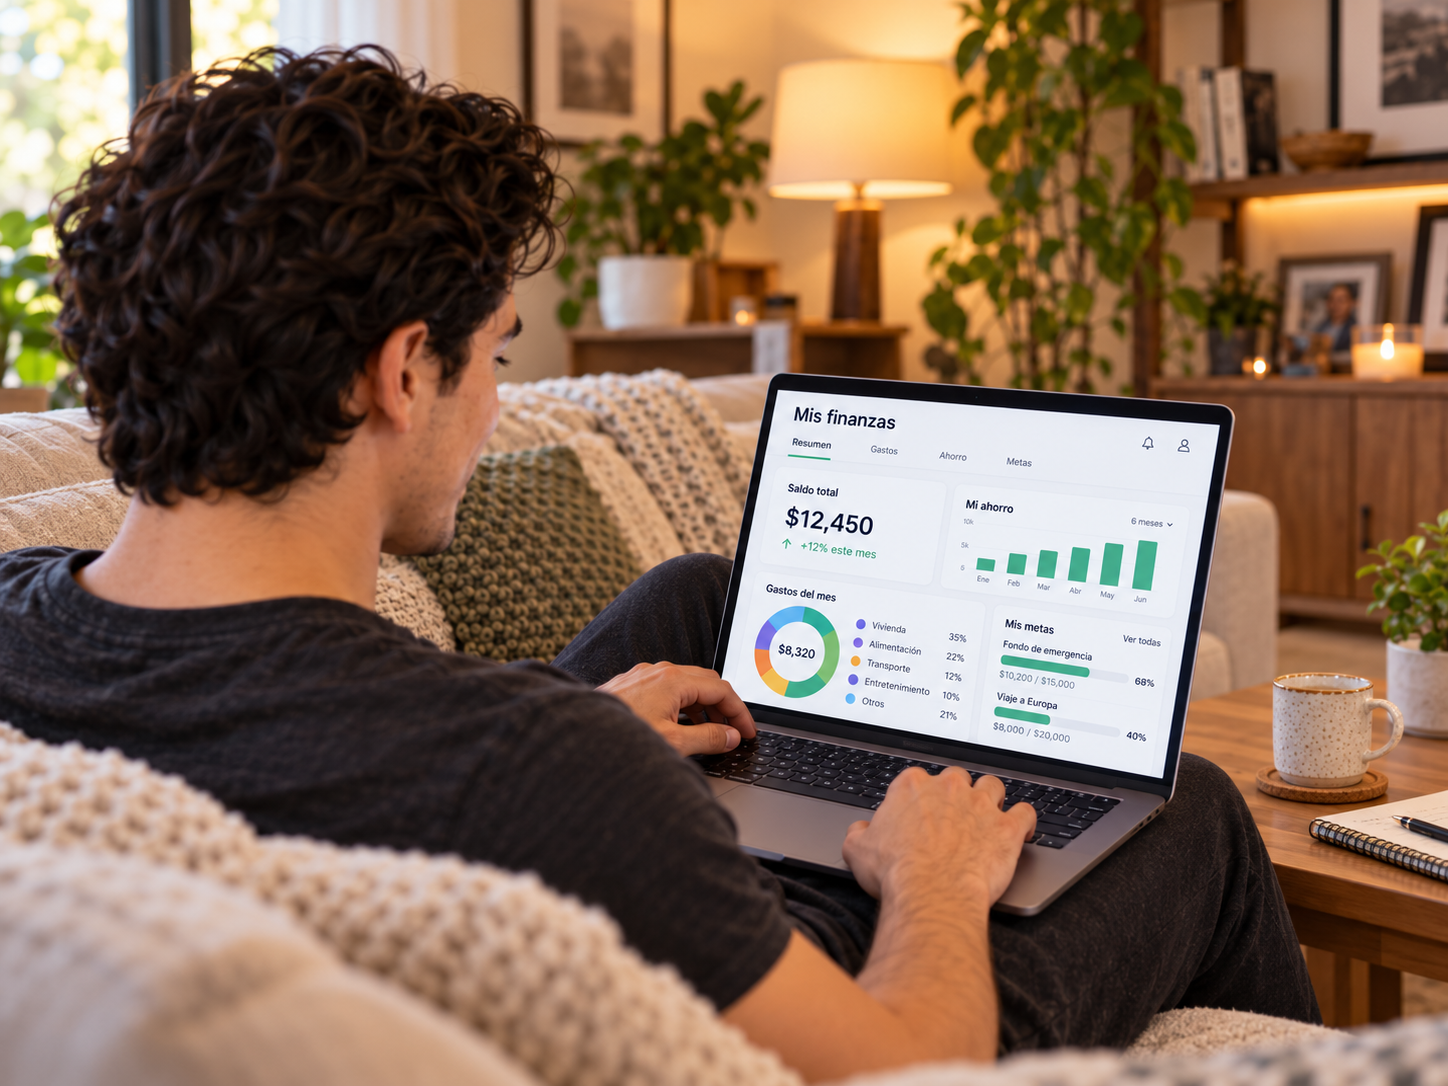
El ahorro automático convierte esta intención en un sistema: programa aportaciones, vincúlalas con la meta y revisa que el monto siga siendo realista para tu presupuesto y tus gastos actuales también.
Muchas personas saben que deberían ahorrar, pero existe una diferencia importante entre tener la intención de hacerlo y contar con un sistema que lo haga de forma constante. Ahí es donde el ahorro automático puede convertirse en una herramienta especialmente útil.
La idea consiste en programar movimientos periódicos de dinero hacia un espacio destinado al ahorro. En lugar de tomar manualmente la decisión cada semana, quincena o mes, el sistema realiza la separación conforme a las condiciones configuradas.
Así, ahorrar deja de depender tanto de la memoria y de la fuerza de voluntad.
Supongamos que recibes $10,000 cada quincena y quieres ahorrar 10%.
Podrías programar una separación de:
$1,000 por quincena.
En cuanto recibes tus ingresos, esa cantidad se destina al ahorro y los $9,000 restantes quedan para tus demás necesidades.
Después de 24 quincenas habrías separado:
$24,000
sin considerar rendimientos.
El beneficio no está únicamente en la cantidad. También está en reducir las 24 decisiones individuales que de otra forma tendrías que tomar durante el año.
Automatizar demasiado dinero puede provocar el efecto contrario.
Si programas $5,000 mensuales pero constantemente necesitas retirar $3,000 para cubrir tus gastos, probablemente la meta no sea sostenible.
Una estrategia más útil puede ser comenzar con una cantidad que puedas mantener y aumentarla gradualmente.
El objetivo del ahorro automático es construir constancia, no generar problemas de liquidez.
Supongamos que quieres reunir $30,000 para un viaje dentro de diez meses.
Sin considerar rendimientos, necesitarías separar:
$30,000 ÷ 10 = $3,000 mensuales.
Si recibes ingresos cada quincena, podrías dividirlo en:
$1,500 por quincena.
Ahora tu meta deja de ser una cifra lejana.
Cada aportación tiene una función concreta.
Después de cinco meses, bajo este ejemplo, habrías acumulado aproximadamente la mitad del objetivo.
No todos tus objetivos tienen la misma prioridad.
Podrías estar construyendo un fondo de emergencia y, al mismo tiempo, ahorrar para unas vacaciones.
En ese caso, puedes distribuir tus aportaciones según la importancia y el horizonte de cada objetivo.
Lo relevante es evitar crear tantas metas simultáneas que ninguna reciba suficiente dinero para avanzar.
Un ahorro automático configurado hace tres años no necesariamente sigue siendo adecuado hoy.
Si tus ingresos aumentaron, quizá puedas incrementar la aportación.
Si tus gastos indispensables cambiaron, puede ser necesario ajustar temporalmente el monto.
Automatizar elimina trabajo repetitivo, pero no sustituye la planeación financiera.
Ahorrar $50 puede parecer irrelevante.
Pero hacerlo constantemente cambia la perspectiva.
$50 diarios representan aproximadamente $1,500 en un mes de 30 días y $18,250 en un año de 365 días.
Eso no significa que todos deban ahorrar diariamente ni que $50 sea la cantidad correcta. El ejemplo muestra cómo la frecuencia convierte cantidades pequeñas en cifras más importantes.
El ahorro automático funciona porque reduce la distancia entre intención y acción.
En lugar de prometer que ahorrarás cuando “te sobre”, puedes establecer desde el principio qué parte de tus ingresos tiene otro destino.
Y muchas veces, la mejor estrategia de ahorro no es la que exige pensar constantemente en ella.
Es la que puede continuar funcionando mientras tú sigues con tu vida.
Redacción Hey Banco Equipo editorial de Hey Banco Última actualización: 31 de julio de 2026 |
01 de nov de 2026
Lee aquí la nota
01 de oct de 2026
Lee aquí la nota
30 de sept de 2026
Lee aquí la nota