¿Qué es una cuenta de ahorro y cómo funciona?

Una cuenta de ahorro no solo sirve para guardar dinero. También te ayuda a organizar tus finanzas, prepararte para imprevistos y cumplir tus metas.


properties.alt

Una cuenta de ahorro es uno de los productos financieros más básicos, pero también puede convertirse en una pieza importante para organizar tus finanzas. Su función principal es permitirte guardar dinero dentro de una institución financiera y mantenerlo disponible para utilizarlo posteriormente. Dependiendo del producto, además de ayudarte a separar recursos de tus gastos cotidianos, el saldo puede generar algún rendimiento.

La diferencia importante está en entender que una cuenta de ahorro no debería verse solamente como un lugar donde “estacionar” dinero. Bien utilizada, puede ayudarte a construir un fondo de emergencia, prepararte para gastos futuros y evitar que todo lo que recibes termine mezclándose con el dinero que utilizas diariamente.

Una cuenta de ahorro te ayuda a separar el dinero que no quieres gastar

Una cuenta de ahorro


Ahorrar comienza cuando una parte de tus ingresos deja de estar disponible para gastos cotidianos

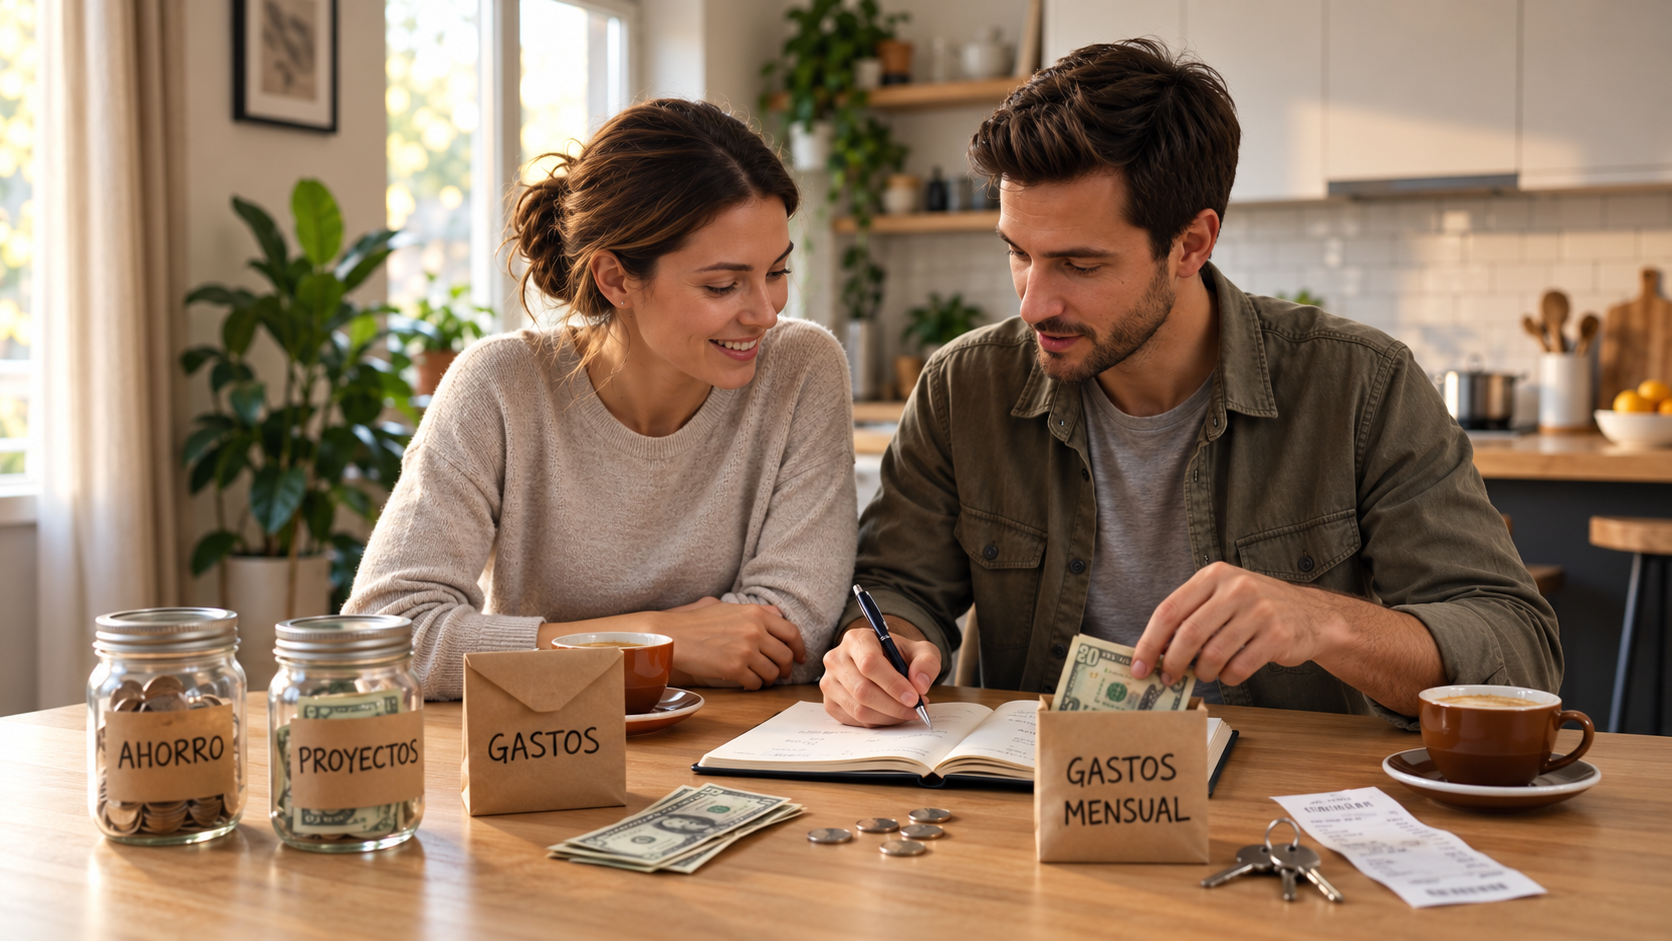
Imagina que recibes $20,000 al mes y todo el dinero permanece en la misma cuenta desde la que pagas comida, transporte, entretenimiento y compras en línea. Aunque tengas la intención de ahorrar $3,000, ver todo el saldo disponible puede hacer más fácil terminar gastándolo.

Una cuenta o espacio destinado específicamente al ahorro permite crear una separación financiera. Los $3,000 siguen siendo tuyos, pero ahora tienen una función diferente. Ya no representan dinero disponible para cualquier compra, sino recursos destinados a una meta.

Esa separación puede parecer pequeña, pero ayuda a convertir una intención en un sistema.

El dinero sigue disponible según las condiciones de la cuenta

Una característica importante de muchas cuentas de ahorro es la liquidez. A diferencia de algunas inversiones a plazo, normalmente están diseñadas para permitir acceso a los recursos conforme a las condiciones del producto.

Esto resulta especialmente importante cuando el dinero tiene una función de corto plazo. Un fondo para emergencias, por ejemplo, necesita estar en un lugar donde pueda utilizarse cuando aparezca un imprevisto.

Por eso una cuenta de ahorro puede funcionar como un punto intermedio entre tener dinero completamente mezclado con tus gastos y comprometerlo en una inversión con un horizonte determinado.

Algunas cuentas pueden generar rendimientos sobre el saldo

Algunas cuentas


Guardar dinero y obtener rendimiento no son exactamente lo mismo

No todas las cuentas funcionan igual. Algunas pueden ofrecer rendimientos sobre determinados saldos, mientras que otras están enfocadas principalmente en pagos, transferencias y disponibilidad.

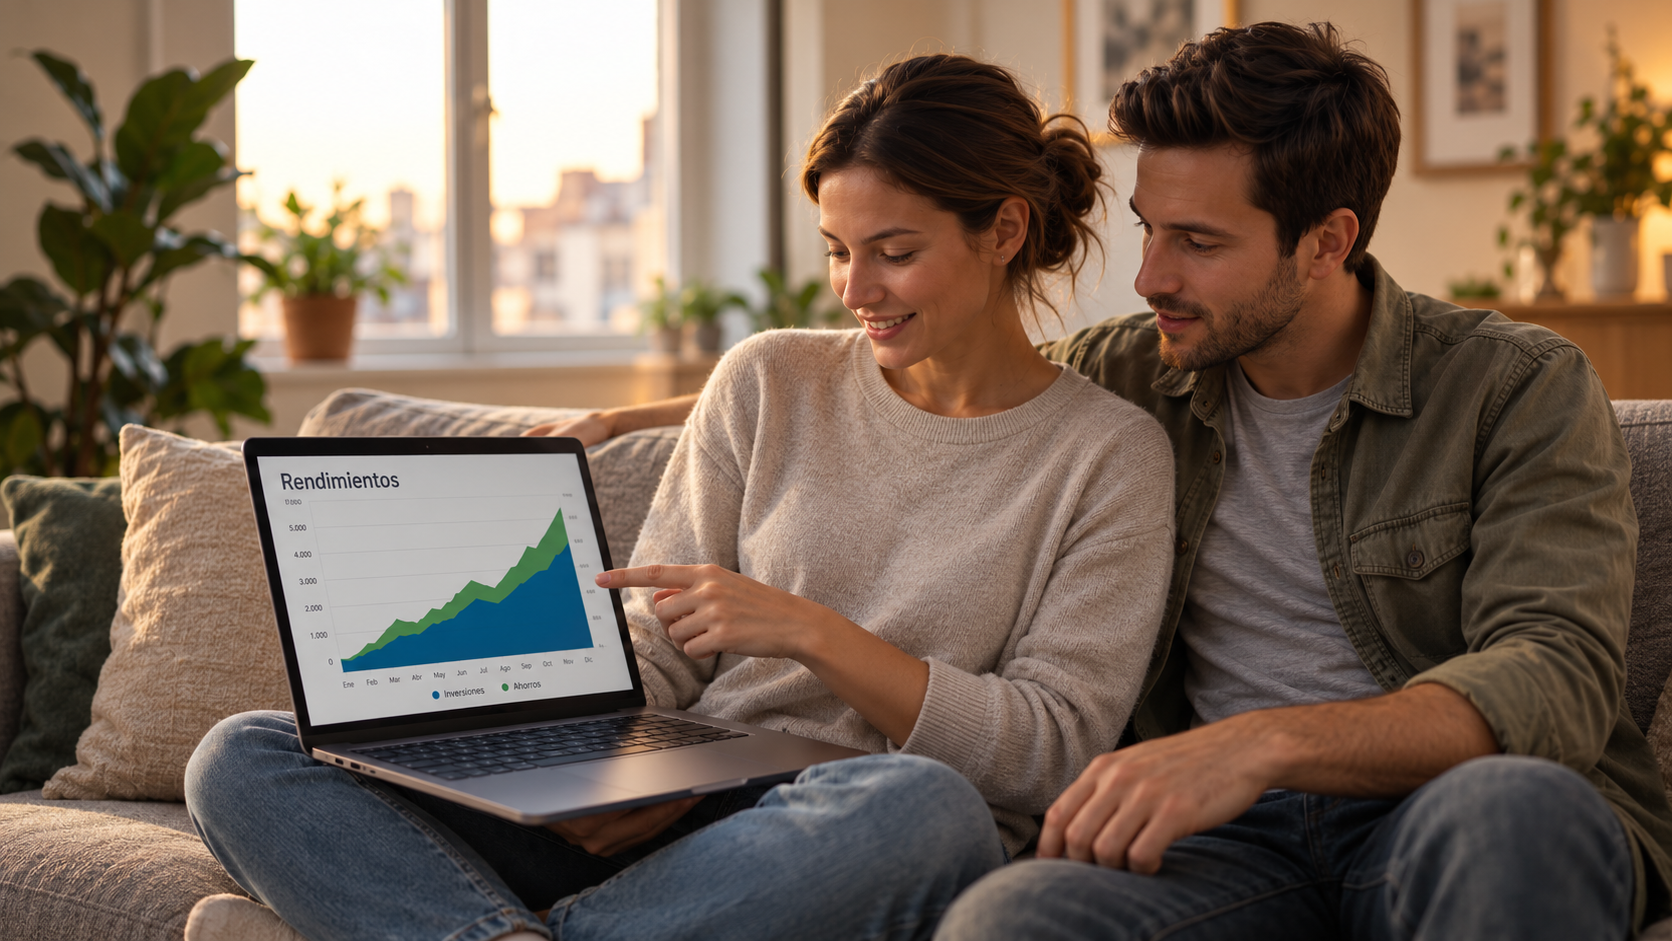
Supongamos que mantienes $50,000 ahorrados durante un año y la cuenta ofrece una tasa de rendimiento. Bajo las condiciones correspondientes, una parte del crecimiento de tu saldo podría provenir del rendimiento generado.

Esto puede ser especialmente relevante cuando el dinero permanecerá guardado durante varios meses.

Sin embargo, no conviene elegir una cuenta únicamente porque anuncia una tasa atractiva. También debes revisar disponibilidad, condiciones, comisiones, límites y la forma en que se calcula el rendimiento.

La inflación también importa cuando dejas dinero guardado

Si mantienes exactamente $50,000 durante varios años sin generar ningún rendimiento, seguirás viendo el mismo número en tu cuenta. El problema es que los precios pueden aumentar durante ese periodo.

Eso significa que los mismos $50,000 podrían comprar menos bienes y servicios en el futuro.

Por eso, cuando el dinero permanecerá ahorrado durante cierto tiempo, puede ser útil analizar alternativas que permitan obtener algún rendimiento sin perder de vista la liquidez que necesitas.

La cuenta correcta depende de para qué estás ahorrando

La cuenta correcta


No todo tu dinero necesita estar en el mismo lugar

Puedes tener recursos para gastos del mes, dinero reservado para emergencias y ahorro para una meta que ocurrirá dentro de un año.

Aunque todo sea “tu dinero”, cada cantidad tiene un trabajo distinto.

Separarlo permite tomar mejores decisiones. El dinero de gastos necesita disponibilidad inmediata. El fondo de emergencia también requiere liquidez, aunque idealmente debería estar separado del gasto cotidiano. Los recursos destinados a objetivos más lejanos pueden analizarse bajo otras alternativas de ahorro o inversión.

Automatizar el ahorro puede convertir la cuenta en una herramienta más efectiva

Una de las formas más sencillas de aprovechar una cuenta de ahorro es programar aportaciones periódicas.

Si recibes tu sueldo cada quincena, puedes separar una cantidad inmediatamente después del depósito. Así, ahorrar deja de depender de recordar hacerlo al final del mes.

Una cuenta de ahorro puede parecer un producto sencillo, pero su verdadero valor está en la disciplina que permite construir alrededor de ella. No necesitas esperar a tener una gran cantidad para comenzar.

Lo importante es darle una función concreta a una parte de tu dinero y evitar que todo lo que ganas termine convertido automáticamente en gasto.

Redacción Hey Banco

Redacción Hey Banco

Equipo editorial de Hey Banco

Última actualización: 31 de julio de 2026


Más sobre consejos y vida financiera

Consejos y vida financiera

02 de oct de 2026

¿Ahorrar al inicio o al final de la quincena? La diferencia puede ser enorme

Consejos y vida financiera

02 de oct de 2026

¿Qué es una cuenta de ahorro y cómo funciona?

Consejos y vida financiera

01 de oct de 2026

Tetra Tech (NASDAQ: TTEK): Cómo resolver problemas de agua convirtió a una consultora en un gigante global