Crear un fondo de ahorro no depende solo de ganar más, sino de establecer una meta realista, separar dinero desde el inicio y construir un sistema que puedas mantener mes a mes, sin poner en riesgo tus gastos básicos.
Empezar a ahorrar suele parecer sencillo en teoría: gastar menos de lo que ganas y guardar la diferencia. El problema aparece cuando intentamos llevar esa idea a la vida diaria. Entre renta, comida, transporte, servicios, entretenimiento y gastos inesperados, muchas personas llegan al final del mes esperando guardar “lo que sobre” y descubren que prácticamente nunca sobra nada.
Por eso, construir tu primer fondo requiere cambiar la lógica. En lugar de considerar el ahorro como el resultado accidental de gastar poco, puedes convertirlo en una categoría más dentro de tu presupuesto.
Supongamos que recibes $18,000 mensuales. Decidir ahorrar $5,000 solamente porque suena bien puede convertirse rápidamente en una meta imposible si tus gastos indispensables representan $16,000.
El primer paso consiste en identificar cuánto dinero entra y cuánto sale normalmente.
No necesitas construir un sistema extremadamente complejo. Lo importante es distinguir gastos indispensables, compromisos financieros y gastos que tienen mayor flexibilidad.
Si después de cubrir tus obligaciones quedan $3,000 disponibles, puedes decidir qué parte destinar al ahorro y qué parte conservar para otros gastos.
La meta necesita ser exigente, pero también sostenible.
Imagina dos escenarios.
En el primero, recibes tu sueldo, gastas durante todo el mes y decides ahorrar lo que quede.
En el segundo, recibes tu sueldo y automáticamente separas $1,500.
En ambos casos ganas exactamente lo mismo, pero el orden cambia.
Cuando el ahorro ocurre primero, el resto de tus decisiones se adapta al dinero disponible. Esto se conoce frecuentemente como “pagarte a ti mismo primero”.
No significa ignorar tus obligaciones. Significa incluir el ahorro dentro de ellas.
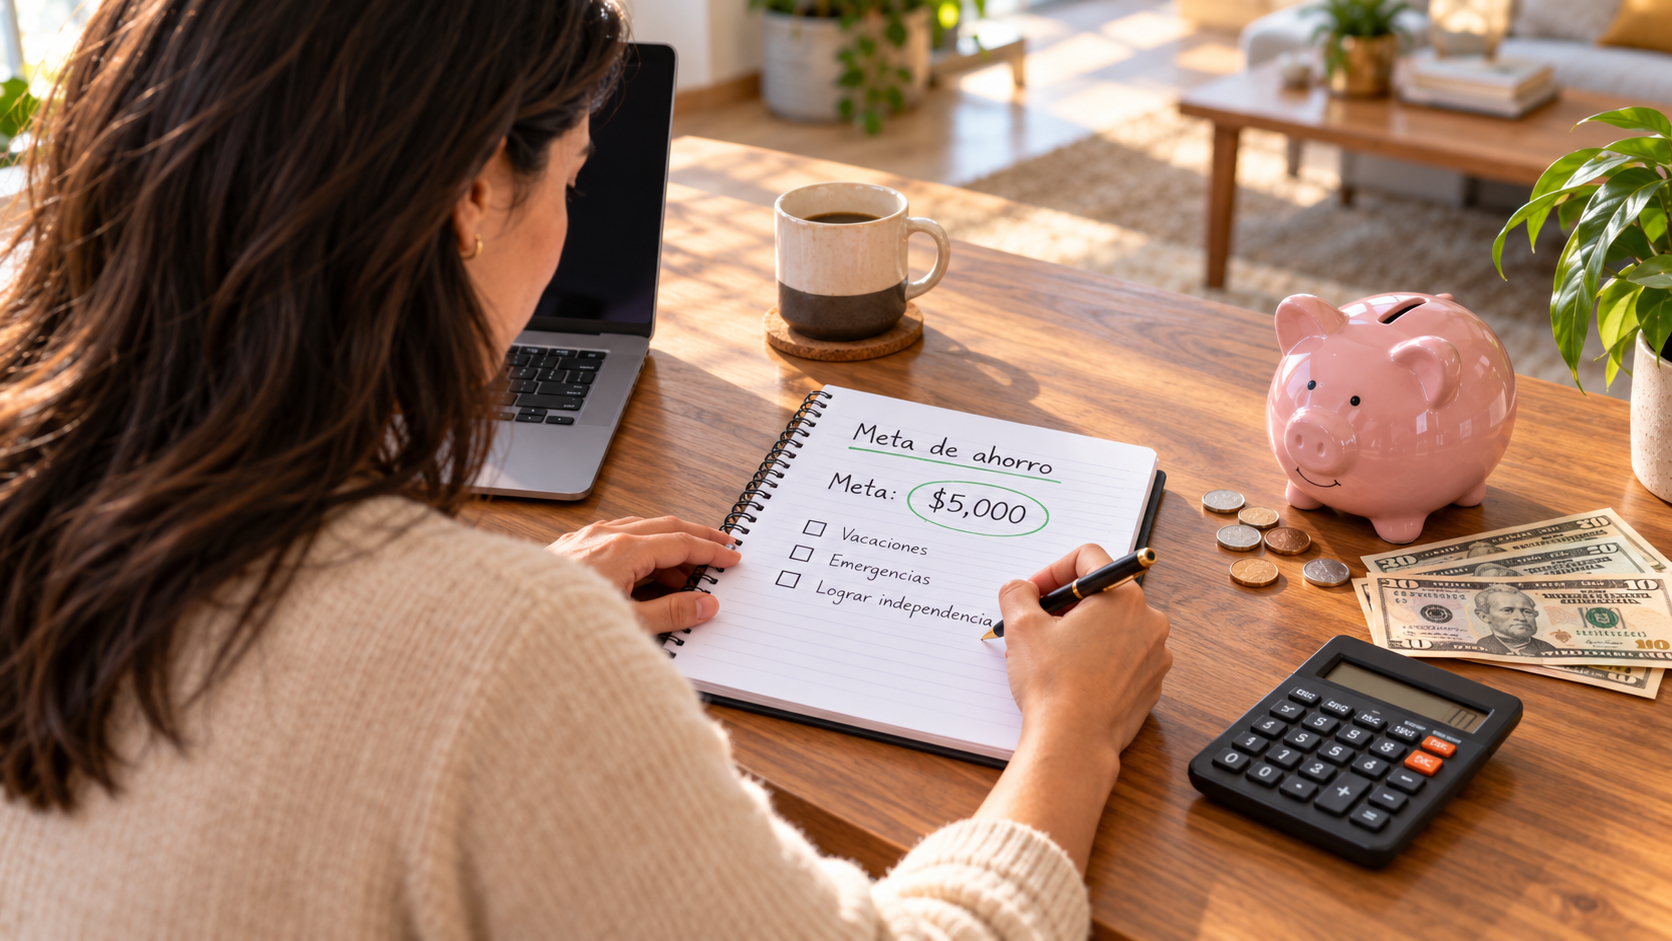
Decir “quiero ahorrar” no establece cuánto necesitas ni cuándo quieres conseguirlo.
Una meta como:
“Quiero juntar $12,000 durante los próximos seis meses”
es mucho más útil.
Si ignoramos rendimientos para simplificar, necesitarías aproximadamente:
$12,000 ÷ 6 = $2,000 mensuales.
Ahora tienes una referencia.
También puedes dividirla por quincena:
$1,000 cada quincena.
Una meta grande comienza a sentirse más alcanzable cuando se convierte en aportaciones pequeñas y periódicas.
Quizá actualmente no puedes ahorrar $2,000 al mes.
Eso no significa que debas esperar.
Puedes comenzar con $500 y aumentar posteriormente.
Ahorrar $500 mensuales durante un año representa $6,000 que antes probablemente se habrían integrado al gasto cotidiano.
La cantidad inicial importa menos que desarrollar un sistema sostenible.
Si tu ahorro permanece mezclado con el dinero utilizado diariamente, puede resultar difícil saber cuánto puedes gastar realmente.
Por eso puede ser útil mantenerlo en una cuenta o apartado diferente.
Cuando revisas tu cuenta cotidiana, observas únicamente el dinero destinado a gastos. El fondo continúa existiendo, pero deja de sentirse como presupuesto disponible.
Esa separación puede ser especialmente útil durante los primeros meses.
Tu primera cantidad no tiene que permanecer igual para siempre.
Si recibes un aumento, terminas de pagar una deuda o reduces un gasto importante, puedes destinar una parte de ese dinero al fondo.
Por ejemplo, si ahorrabas $1,000 mensuales y terminas de pagar una mensualidad de $800, podrías aumentar el ahorro sin modificar demasiado tu estilo de vida.
Crear tu primer fondo no requiere transformar tus finanzas de un día para otro.
Requiere construir una regla que puedas repetir.
Empieza con una cantidad realista, sepárala cuando recibas tus ingresos y dale una meta específica. Con el tiempo, la pregunta puede dejar de ser “¿me alcanzará para ahorrar este mes?” y convertirse en algo mucho más útil:
“¿Cuánto puedo aumentar mi ahorro este mes?”
Redacción Hey Banco Equipo editorial de Hey Banco Última actualización: 31 de julio de 2026 |
02 de oct de 2026
Lee aquí la nota
02 de oct de 2026
Lee aquí la nota
02 de oct de 2026
Lee aquí la nota